Changer d’assurance auto, vendre une voiture que l’on connaît par cœur ou renoncer à un abonnement peu utilisé : ces décisions ordinaires peuvent sembler plus risquées qu’elles ne le sont. L’aversion à la perte aide à comprendre pourquoi la peur de perdre pèse parfois davantage que l’espoir d’y gagner, et comment reprendre la main sur ses choix.
L’article en bref
La peur de perdre peut freiner une décision, même lorsque le changement semble avantageux. Repérer ce mécanisme aide à comparer les options avec davantage de recul.
- Le mécanisme : une perte ressentie pèse souvent plus qu’un gain équivalent.
- Les effets : l’attachement aux acquis peut entretenir l’inaction et le statu quo.
- Les exemples : assurance, abonnement et achat auto révèlent ce biais.
- Les leviers : comparer les scénarios permet de mieux décider sans précipitation.
Ce biais n’impose pas vos choix : le comprendre permet de distinguer prudence utile et inertie psychologique.
Aversion à la perte : pourquoi perdre semble plus important que gagner
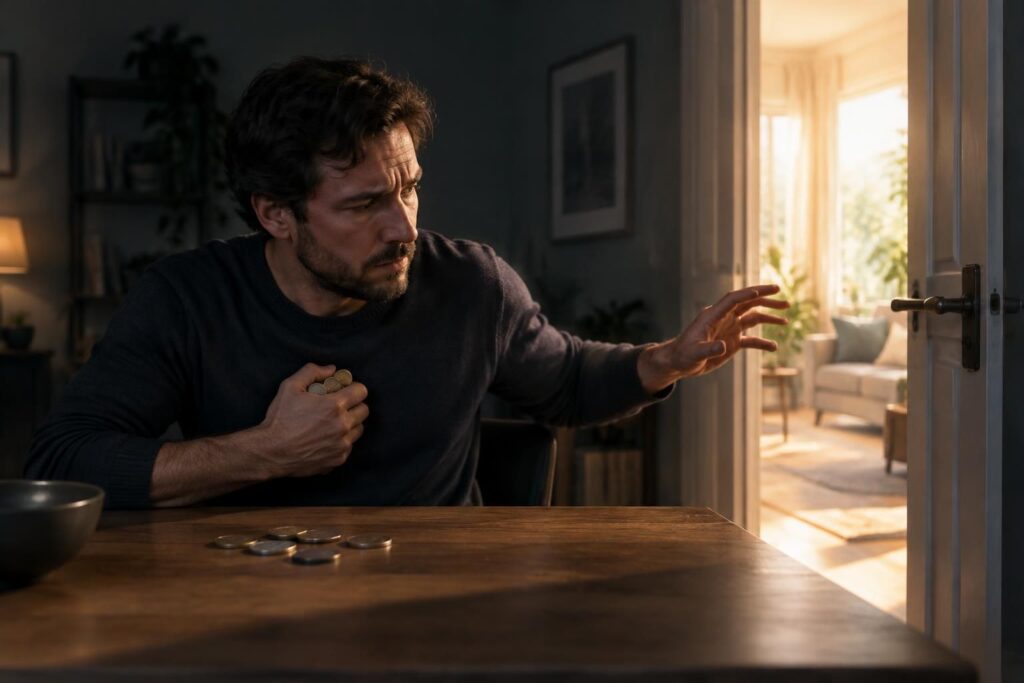
Renoncer à une option connue peut provoquer un malaise immédiat, même si une autre promet un avantage concret. En psychologie, cette tendance porte un nom : l’aversion à la perte, un biais cognitif qui colore la prise de décision dans les finances, les achats et la vie quotidienne.
Imaginez Camille, qui garde depuis des années la même assurance auto. Une offre concurrente semble mieux adaptée, mais l’idée de perdre ses habitudes et de compliquer ses démarches suffit à repousser la comparaison. Le point important n’est pas de changer à tout prix, mais de vérifier si la peur influence davantage le choix que les faits.
Théorie des perspectives : comment notre perception du risque se forme
Les psychologues Daniel Kahneman et Amos Tversky ont étudié ce phénomène dans le cadre de la théorie des perspectives. Leurs travaux montrent notamment que les personnes évaluent souvent les résultats par rapport à un point de référence — leur situation actuelle, par exemple — plutôt qu’en calculant uniquement la valeur absolue de chaque option.
Une perte équivalente à un gain peut ainsi susciter une réaction émotionnelle plus forte. L’image selon laquelle perdre ferait « deux fois plus mal » que gagner ne réjouirait reste une simplification : l’intensité varie selon le contexte, les personnes et les enjeux. Mais l’asymétrie est utile pour comprendre pourquoi le risque n’est pas perçu de façon neutre.
Face à un gain possible, beaucoup préfèrent sécuriser un résultat certain. Face à une perte annoncée, ils peuvent au contraire accepter davantage de risques pour tenter de l’éviter. La même personne peut donc se montrer prudente dans une situation et audacieuse dans une autre, selon la manière dont le choix est présenté.
Attachement aux acquis et biais de statu quo dans les choix du quotidien
Posséder un bien peut le rendre plus précieux à nos yeux : c’est l’effet de dotation. Une voiture bien connue, même vieillissante, peut sembler préférable à un modèle plus récent parce que ses commandes, son entretien et ses petits défauts sont familiers. Se séparer de l’ancien véhicule est alors vécu comme une perte, tandis que les bénéfices du remplacement restent abstraits.
Le biais de statu quo prolonge cette logique : conserver l’option actuelle paraît plus sûr que d’examiner une alternative. Cette inertie psychologique n’est pas toujours mauvaise. Elle peut éviter une décision précipitée, mais aussi maintenir une dépense ou une situation qui ne correspond plus aux besoins.
- Assurance ou banque : l’habitude peut empêcher de vérifier si le contrat répond encore à vos besoins.
- Abonnement : les sommes déjà payées pèsent dans la décision, alors que seule son utilité future devrait compter.
- Achat automobile : la peur d’une panne sur un véhicule d’occasion peut occulter l’état réel du véhicule et le coût de son entretien.
- Produit familier : choisir ce que l’on connaît rassure, même si une autre option mérite d’être comparée.
Dans chaque cas, la question utile est simple : si vous ne déteniez pas déjà cette option, la choisiriez-vous aujourd’hui ?
Aversion à la perte et comportement économique : l’effet du cadrage
La façon de présenter une proposition modifie parfois la réaction qu’elle suscite. Un message qui insiste sur ce que vous risquez de perdre — une remise, des points de fidélité ou une occasion limitée — peut rendre l’action plus urgente qu’une présentation centrée sur les avantages possibles. Ce cadrage joue sur la perception du risque, sans changer nécessairement la valeur réelle de l’offre.
Les essais gratuits illustrent aussi ce mécanisme : après avoir intégré un service à ses habitudes, certains utilisateurs ont l’impression de perdre un confort en y renonçant. Les ventes flash et les messages de rareté s’appuient sur une logique voisine. Cela ne signifie pas qu’une offre est forcément mauvaise, mais qu’il vaut mieux distinguer son intérêt concret de la pression ressentie.
Sur les marchés financiers, la réticence à vendre un actif en baisse peut également venir de la difficulté à reconnaître une perte. À l’inverse, vendre trop vite un placement en recul peut traduire une réaction émotionnelle. Dans les deux cas, un cadre de décision établi à l’avance aide à éviter que le regret anticipé ne commande seul l’action.
| Situation | Réaction liée à la perte | Question pour prendre du recul |
|---|---|---|
| Changer d’assurance auto | Craindre de perdre ses repères ou une protection supposée | Les garanties et les conditions répondent-elles toujours à vos besoins ? |
| Résilier un abonnement | Repousser la décision pour conserver un service familier | L’utiliseriez-vous encore si vous deviez vous y abonner aujourd’hui ? |
| Vendre un placement en baisse | Attendre pour ne pas rendre la perte définitive | Votre décision repose-t-elle sur votre stratégie ou sur le prix d’achat ? |
| Répondre à une offre limitée | Agir vite par peur de manquer l’occasion | Achèteriez-vous ce produit sans compte à rebours ni rareté affichée ? |
Comment limiter l’aversion à la perte avant une décision
Comprendre le biais ne le fait pas disparaître, mais quelques gestes simples peuvent réduire son influence. Pour comparer deux assurances ou réfléchir à un changement de véhicule, il est utile d’évaluer les options selon les mêmes critères, plutôt que de mettre en balance une perte certaine et un bénéfice encore vague.
- Définissez votre besoin : notez ce qui compte aujourd’hui, comme le budget, l’usage et le niveau de confort attendu.
- Comparez à partir de maintenant : séparez les dépenses déjà engagées de celles qui restent à venir.
- Imaginez les deux scénarios : que se passe-t-il si vous changez, et si vous conservez la situation actuelle ?
- Vérifiez les faits : lisez les conditions, estimez les coûts et demandez des précisions avant de décider.
- Laissez retomber l’urgence : si l’offre le permet, prenez un temps de réflexion avant de vous engager.
Un tableau comparatif peut rendre la décision plus lisible : coûts prévisibles, contraintes, avantages et conséquences d’un éventuel retour en arrière. L’objectif n’est pas d’éliminer toute prudence, mais de distinguer un risque réel d’une peur de perdre ce qui est déjà familier.
Questions fréquentes sur l’aversion à la perte
Qu’est-ce que l’aversion à la perte ?
C’est la tendance à ressentir une perte potentielle plus fortement qu’un gain de valeur comparable. Elle peut orienter les choix, même lorsque les options sont proches sur le plan pratique.
L’aversion à la perte est-elle toujours irrationnelle ?
Non. La prudence peut protéger d’un risque réel. Le biais devient gênant lorsque la peur de perdre empêche d’examiner des éléments concrets ou de considérer les conséquences de l’inaction.
Quel est le lien avec le biais de statu quo ?
L’attachement à la situation actuelle peut conduire à la conserver par défaut. Le changement paraît alors risqué, même quand une comparaison objective pourrait révéler une option plus adaptée.
Comment éviter qu’elle influence une décision importante ?
Définissez vos critères à l’avance, comparez les scénarios avec les mêmes repères et vérifiez les faits. Pour un contrat ou un placement, examinez les conditions et les risques plutôt que de vous fier à l’urgence ressentie.
Je suis Maxime Berger, journaliste auto et moto depuis une quinzaine d’années. J’ai roulé en tout : citadines d’occasion, gros trails, scooters urbains, vans aménagés et désormais l’électrique. Mon truc, c’est de rendre la mécanique et la paperasse simples et utiles, sans jargon ni baratin commercial.